ROAS yüksekken neden zarar edilir? Başabaş hesabı
2026-09-24 · Güncelleme: 2026-09-24 · 2 dk okuma
ROAS, reklama atfedilen gelirin reklam harcamasına oranıdır. Ürün maliyeti, kargo ve diğer giderleri tek başına göstermez. Bu nedenle reklam panelindeki yüksek bir oranla siparişlerin düşük katkı bırakması aynı anda mümkün olabilir.
Aşağıdaki hesaplar varsayımsaldır. Her işletme için geçerli hedef oran veya reklam performansı garantisi verilmez. Önce gelir ve gider tanımlarının aynı dönemi ve vergi kapsamını kullandığını doğrulayın.
Örnek sipariş hesabı
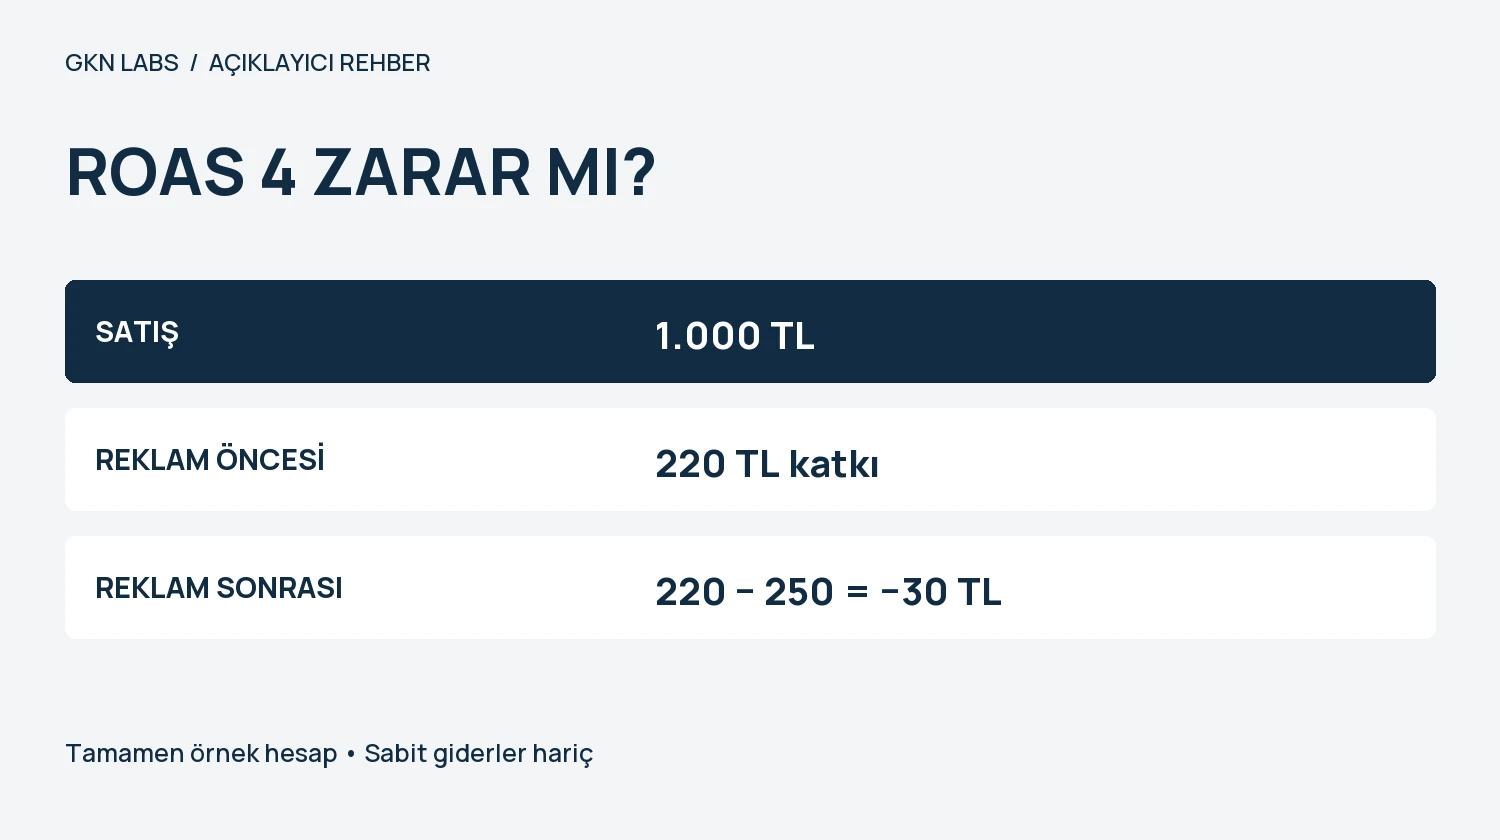
Satış tutarını 1.000 TL kabul edelim. Ürün maliyeti 600 TL, komisyon 100 TL, kargo ve paketleme 80 TL olsun. Reklamdan önce kalan katkı 220 TL olur.
Bu siparişe 250 TL reklam harcaması atfedildiğinde ROAS 1.000 ÷ 250 = 4 görünür. Fakat giderler toplamı 600 + 100 + 80 + 250 = 1.030 TL'dir. Örnekte reklam sonrası katkı eksi 30 TL olur. Sabit giderler henüz eklenmemiştir.
Başabaş ROAS nasıl bulunur?
Reklam öncesi katkı oranı 220 ÷ 1.000 = yüzde 22'dir. Diğer koşullar aynı ve ek gider yokken reklam harcamasının satışın yüzde 22'sini aşmaması gerekir. Başabaş ROAS 1 ÷ 0,22 = yaklaşık 4,55 çıkar.
Bu değer şirketin bütün giderlerini karşılayan bir hedef olmayabilir. Sabit giderlere veya hedef kâra pay bırakılacaksa reklama ayrılabilir oran daha düşük, gerekli ROAS daha yüksek olur. Negatif veya sıfır reklam öncesi katkıda bu basit formülle sürdürülebilir pozitif reklam bütçesi bulunmaz.
Panel geliri ile gerçekleşen gelir aynı mı?
Reklam sisteminin atfettiği satışlar, mağazada tamamlanan ve iade edilmemiş satışlarla birebir aynı olmayabilir. Dönem, atıf penceresi, iadeler ve iptaller kontrol edilmelidir. Birden fazla reklam kanalının aynı siparişe kredi vermesi ihtimali de değerlendirilmelidir.
Paneldeki oranı doğrudan şirket kârına çevirmek yerine sipariş dökümüyle birlikte okuyun. Hangi gelir tanımını kullandığınızı raporda açıkça yazın: brüt sipariş, net satış veya başka bir ölçüm.
Ürün karışımı sonucu değiştirir
İki kampanyanın ROAS'ı aynı olsa bile sattıkları ürünlerin katkı oranı farklı olabilir. Yüksek ciro üreten düşük marjlı ürün ile daha düşük ciroya sahip yüksek katkılı ürünü yalnızca tek oranla sıralamak eksik değerlendirmedir.
Önce ürün veya anlamlı ürün grubu bazında reklam öncesi katkıyı bulun. Sonra harcama ve satışları aynı kapsamda eşleştirin. Veri yetersizse kesin bir kazanan ilan etmek yerine hangi bilginin eksik olduğunu yazın.
Kullanışlı bir haftalık kontrol
Aynı tabloda satış, iade, ürün maliyeti, komisyon, lojistik, reklam ve kalan katkı bulunsun. Gerçekleşmemiş iade veya gider için tahmin kullanıyorsanız ayrı işaretleyin. Oran yükseldiğinde sadece reklamı değil; fiyat, indirim ve ürün karışımının değişip değişmediğini de inceleyin.
ROAS bir teşhis başlangıcıdır. İşletmenin para kazanıp kazanmadığını görmek için gelirin yanında giderlerin de aynı kapsamda ölçülmesi gerekir.
İlgili
Ücretsiz kargo eşiği nasıl hesaplanır? Sepet büyürken kârı korumak
Ürün katkısı, kargo, komisyon ve iade etkisiyle ücretsiz kargo eşiğini değerlendirin. Üç örnek sepetle hesabı görün.
Kâr marjı ve maliyete eklenen yüzde: aynı oran neden farklı sonuç verir?
100 TL maliyet örneğiyle marj ve maliyete ekleme farkını görün. Hedef marjdan satış fiyatını doğru hesaplayın.
1.000 TL satış ve 250 TL reklam harcaması, ROAS 4 demektir. Ancak ürün, komisyon ve lojistik giderleri eklendiğinde örnekte 30 TL zarar oluşur. Varsayımsal sipariş üzerinden katkı ve başabaş ROAS hesabı. Gerçek gelir veya reklam performansı garantisi değildir.
1.000 TL satış ve 250 TL reklam harcaması, ROAS 4 demektir. Ancak ürün, komisyon ve lojistik giderleri eklendiğinde örnekte 30 TL zarar oluşur. Varsayımsal sipariş üzerinden katkı ve başabaş ROAS hesabı. Gerçek gelir veya reklam performansı garantisi değildir. Blog: https://www.gknlabs.com/tr/blog/roas-ve-gercek-kar/ Kaynaklar (25 Eylül 2026): https://support.google.com/google-ads/answer/6268637?hl=en