Kâr marjı ve maliyete eklenen yüzde: aynı oran neden farklı sonuç verir?
2026-09-13 · Güncelleme: 2026-09-27 · 3 dk okuma
Bir ürünün maliyetine yüzde 30 eklemek, satış fiyatında yüzde 30 marj bırakmaz. İki hesap farklı tabanı kullanır: maliyete ekleme oranı maliyete, marj ise satış fiyatına bölünür. Fiyatlandırmada aynı yüzdeyi iki yerde aynı anlamda kullanmak bütçeyi yanıltır.
100 TL maliyet örneği
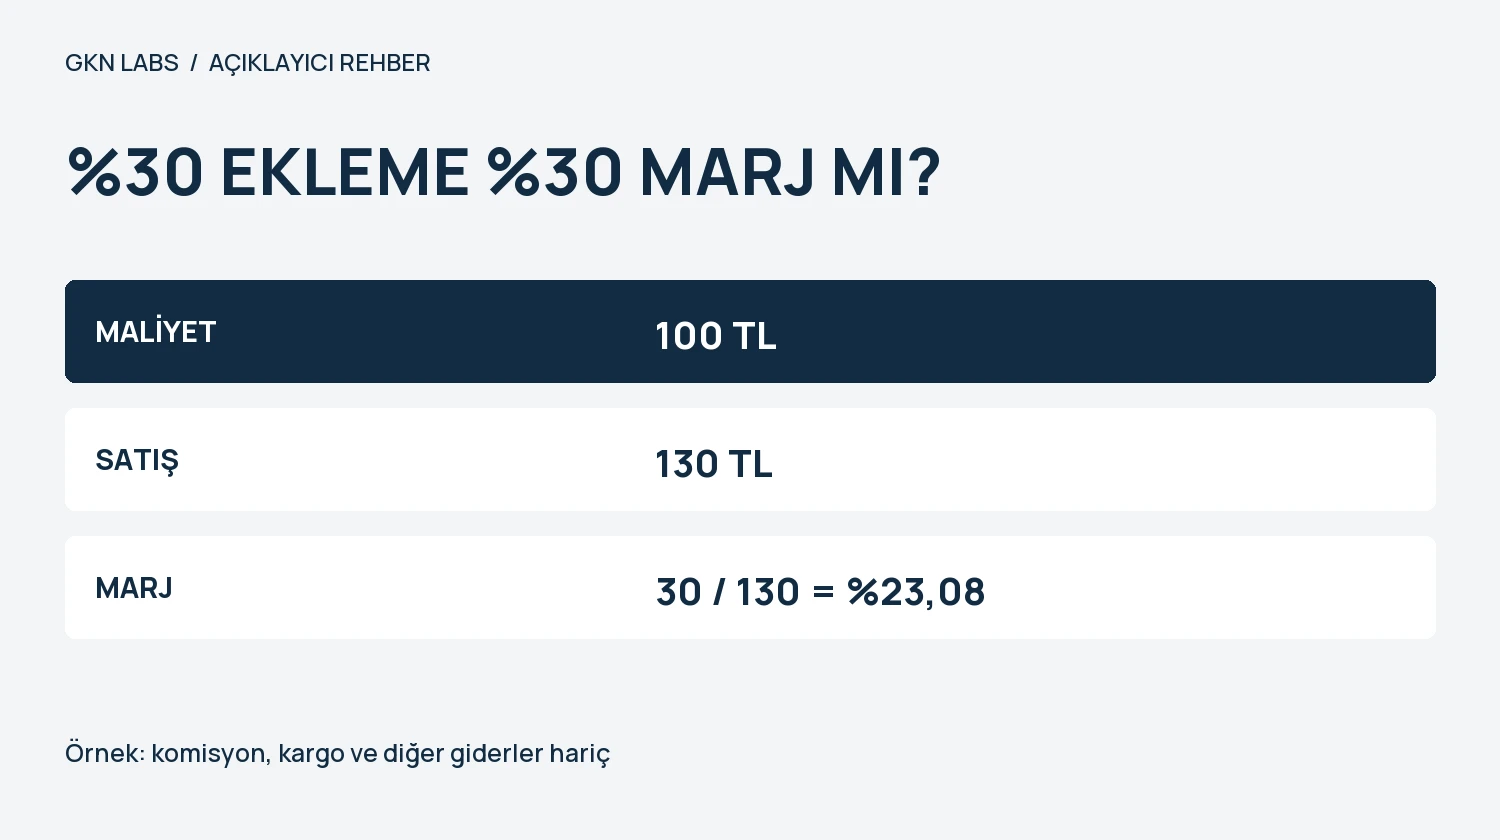
Maliyeti 100 TL olan ürüne yüzde 30 eklediğinizde satış fiyatı 130 TL olur. Aradaki fark 30 TL'dir. Maliyete göre artış 30 ÷ 100 = yüzde 30 iken satış fiyatına göre marj 30 ÷ 130 = yaklaşık yüzde 23,08 olur.
Burada hesaplanan farkın net şirket kârı olduğu söylenemez. Örnekte henüz komisyon, kargo, reklam ve diğer giderler yoktur. Kullanılan maliyet tanımının kapsamını açık yazmak, formülü doğru uygulamak kadar önemlidir.
Yüzde 30 marj için satış fiyatı
Hedef marj yüzde 30 ise satış fiyatının yüzde 70'i maliyeti karşılamalıdır. Bu nedenle fiyat 100 ÷ 0,70 = yaklaşık 142,86 TL olur. Fark 42,86 TL'dir; bu tutarın satış fiyatına oranı yaklaşık yüzde 30'dur.
Genel formül, satış fiyatı = maliyet ÷ (1 − hedef marj) şeklindedir. Yüzdeyi hesapta ondalık kullanın: yüzde 30 için 0,30. Yüzde 100 hedefinde payda sıfır olacağı için bu formülle sonlu bir fiyat bulunmaz.
Komisyonu hangi tutara uyguluyorsunuz?
Örnek satış fiyatınız 200 TL ve satış bedeline uygulanan varsayımsal komisyon yüzde 10 ise komisyon 20 TL'dir. Aynı yüzdeyi maliyete uygulamak farklı bir sonuç verir. Gerçek platformda komisyonun hangi tutara, hangi giderlerle ve hangi vergi kapsamıyla uygulandığını sözleşme ve hesap dökümünden kontrol edin.
Vergi dahil satış fiyatıyla vergi hariç maliyeti doğrudan karşılaştırmak da yanıltıcı olabilir. Bu rehber vergi hesabı yapmaz; hesapta kullandığınız tutarların aynı kapsamda olmasını ister.
Fiyatı tek satırda değil gider tablosunda kontrol edin
Satış tutarının altına ürün maliyeti, komisyon, satıcının karşıladığı kargo, paketleme, reklam ve beklenen iade etkisini ayrı yazın. Her satırın sabit tutar mı yoksa bir tabana uygulanan oran mı olduğunu belirtin. Sonra hedeflediğiniz marjın hangi giderlerden sonraki marj olduğunu isimlendirin.
Örneğin ürünün alış fiyatına göre brüt fark ile reklam ve lojistikten sonraki katkı aynı ölçüm değildir. İkisini tek “kâr” başlığı altında sunmak karar vermeyi zorlaştırır.
En sık kontrol hataları
Yüzde 20 yerine hesap alanına 20 veya 0,20 girilmesi, aracın beklentisine göre sonucu yüz kat değiştirebilir. Sonucu yuvarladıktan sonra tekrar oran hesaplamak küçük farklar yaratır. Karşılaştırmayı tam hassasiyetle yapıp görünümde yuvarlamak daha tutarlıdır.
Örnekler matematiksel açıklamadır; belirli bir ticaret işletmesine fiyat veya kârlılık garantisi vermez.
İndirimden sonra marjı yeniden kontrol edin
Toplam maliyeti 100 TL olan ürünü 150 TL'ye satarsanız basitleştirilmiş hesapta 50 TL fark ve yüzde 33,33 marj oluşur. Satış fiyatına yüzde 10 indirim uyguladığınızda fiyat 135 TL olur. Maliyet aynı kaldığı için fark 35 TL'ye, marj yüzde 25,93'e düşer. Fiyat yüzde 10 azalırken bu örnekte birim başına kalan tutar yüzde 30 azalır.
Hesaplayıcıda önce 150, ardından 135 TL satış fiyatını deneyin. Karşılaştırmada maliyet ve satış tutarlarının vergi yaklaşımını aynı tutun. Komisyon, kargo ve diğer giderleri dışarıda bıraktıysanız çıkan farkı net işletme kârı olarak yorumlamayın.
Bir kampanyaya karar vermeden önce normal fiyat, indirimli fiyat ve toplam birim gideri yan yana kaydedin. Satış adedi artışının daha düşük birim katkıyı telafi edip etmediğini ayrıca değerlendirin.
İlgili
ROAS yüksekken neden zarar edilir? Başabaş hesabı
Reklam cirosunu kârla karıştırmayın. Ürün, komisyon, kargo ve reklam giderleriyle başabaş ROAS hesabını örnek üzerinden görün.
Ücretsiz kargo eşiği nasıl hesaplanır? Sepet büyürken kârı korumak
Ürün katkısı, kargo, komisyon ve iade etkisiyle ücretsiz kargo eşiğini değerlendirin. Üç örnek sepetle hesabı görün.
100 TL maliyete yüzde 30 eklemek neden yüzde 30 marj bırakmaz? Maliyete ekleme ile satış fiyatı üzerinden marj hesabını, hedef yüzde 30 marj için gereken fiyatla karşılaştırıyoruz. Rakamlar varsayımsaldır; komisyon, kargo, reklam ve vergi kapsamı ayrıca değerlendirilmelidir.
100 TL maliyete yüzde 30 eklemek neden yüzde 30 marj bırakmaz? Maliyete ekleme ile satış fiyatı üzerinden marj hesabını, hedef yüzde 30 marj için gereken fiyatla karşılaştırıyoruz. Rakamlar varsayımsaldır; komisyon, kargo, reklam ve vergi kapsamı ayrıca değerlendirilmelidir. Blog: https://www.gknlabs.com/tr/blog/profit-margin-vs-markup/
100 TL maliyet ve 150 TL satışta 50 TL kâr, maliyet üstünde %50; satışa göre yaklaşık %33,3 marj demektir. Kısa 3D örnekle farkı görün.
Maliyete yüzde 50 eklemek neden yüzde 50 marj sağlamaz? 100 TL maliyet ve 150 TL satış örneğinde marj ile maliyet üstü kâr oranını karşılaştırıyoruz.